
 完全無料で広島情報


日本銀行はきょう、追加の利上げを決め、政策金利を1.25%に引き上げると発表しました。
こうした利上げは、私たちの生活、特に「住宅購入」に大きな影響を与えます。現場のリアルな声と今後の対策について取材しました。
高騰する建築費と金利不安…広がる「中古+リフォーム」という選択肢
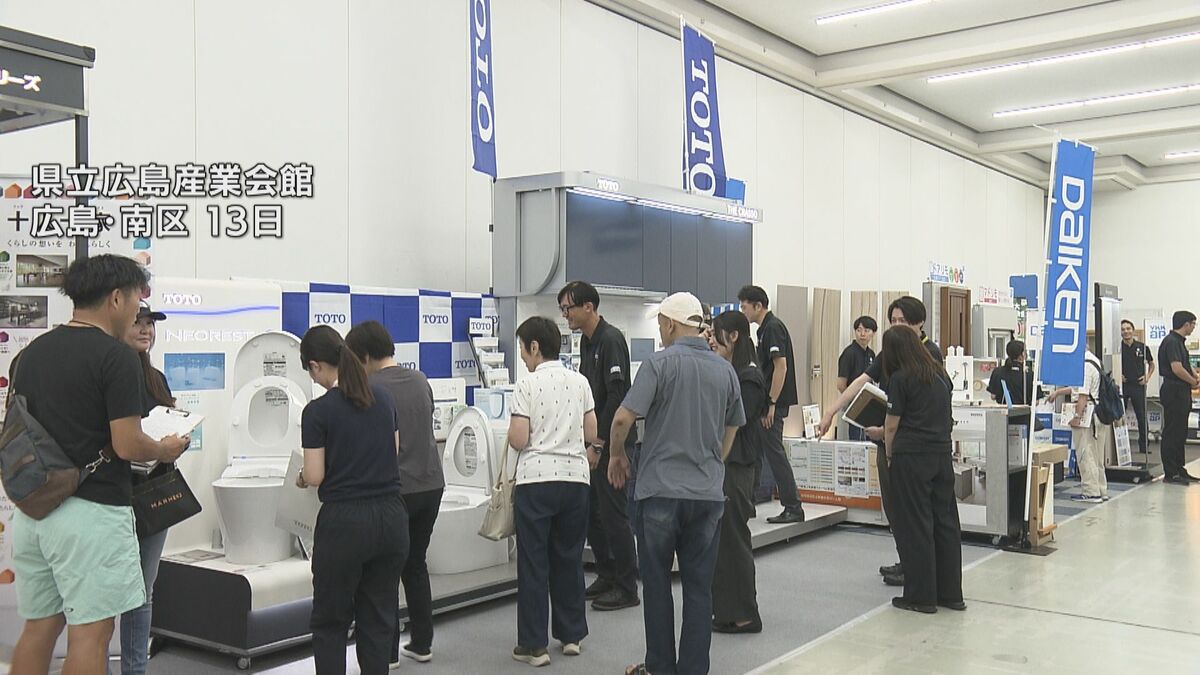
広島市南区で開かれた、住宅リフォームや新築の設計・施工を手掛けるマエダハウジングの「住宅博」。会場には、最新設備の展示や相談会などが行われ多くの家族連れで賑わっていました。
豊富な収納スペースや高い断熱性、それに防犯や防災機能を備えた設備が、人気を集めているそうです。
熱心に相談する人たちの背景には、建築コストなどの高騰に加え金利引き上げへの不安があります。
マエダハウジング 前田政登己 代表
「結果的に住宅の価格がやっぱりどんどん上がってきているという現状があります。その中で家を取得する人がですね、新築だけではなくて、中古住宅を買ってリフォームをする、そういった選択肢が非常に増えてきているかなと思います」
「今の金利とは全然違う…」切実な声と住宅ローンの長期化
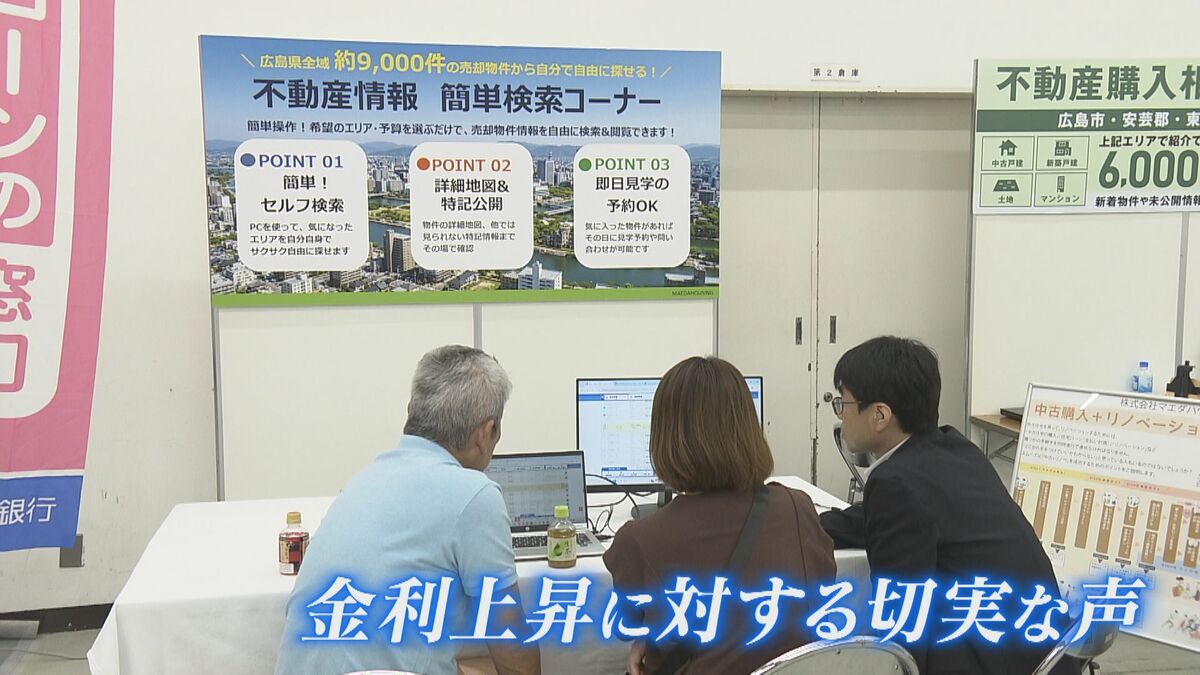
来場者からも、金利上昇に対する切実な声が聞かれました。
来場客
「いま組んでいるローンの金利よりはもう全然違っているので、今聞くと。子供にお金がかかる時に、またリフォームで家がっていう、ちょっとしんどいなっていうのはあります」
「金利上昇は)止められないので、節約できるところは節約して…」
これによって、駆け込みで住宅の購入を急ぐ動きや、住宅ローンの組み方に変化が見られるそうです。
マエダハウジング 前田政登己 代表
「今までは固定で35年ってのが多かったんですが、(50年など)長期で組まれる方が非常に増えてるっていう、それはもう実感します」
ローン比較サイトに問い合わせ殺到「変動と固定、結局どっちがいい?」
現在、変動金利について、一部の銀行ですでに上昇する動きが出ています。
住宅ローン比較サービス「モゲチェック」では、「変動と固定はどちらがいいのか」といった問い合わせが相次いでいるといいます。
モゲチェック 塩澤崇 取締役
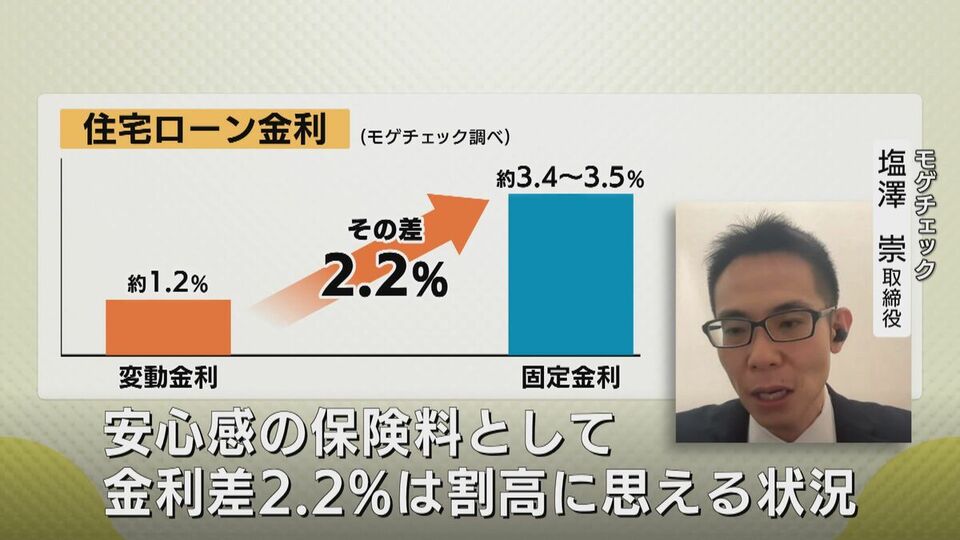
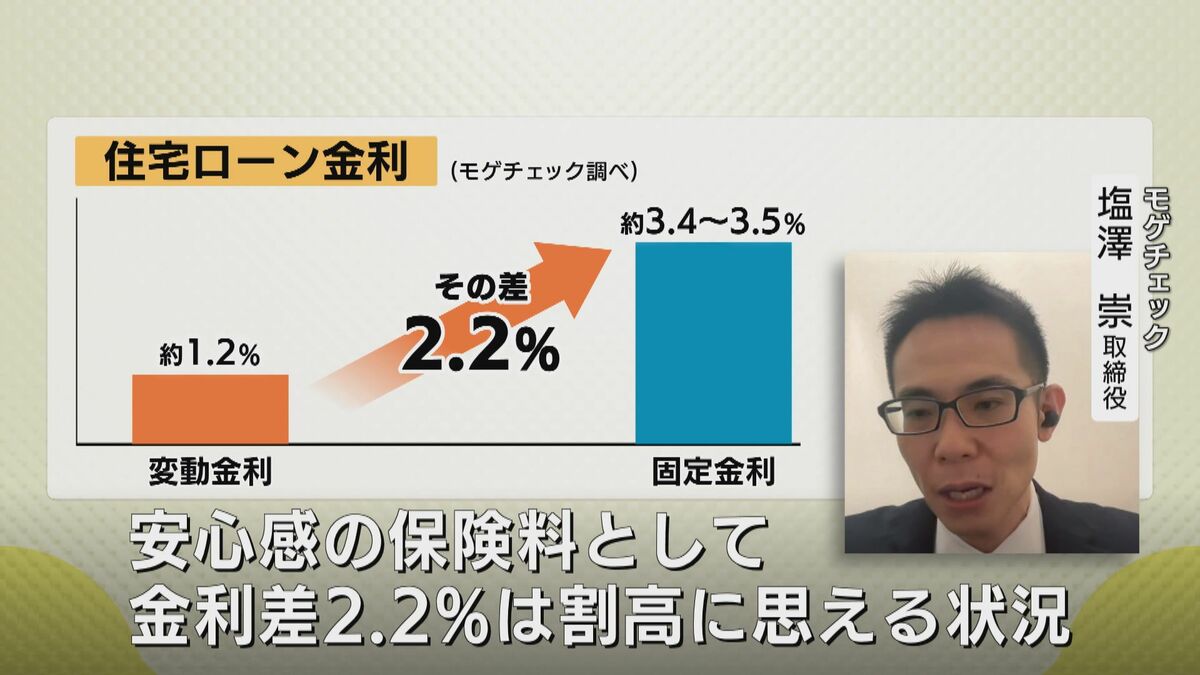
「今だいたい変動金利が1.2%ぐらいなんですけれども、固定金利はもっと高く3.4%とか3.5%ぐらいなんです。ですので、安心感の保険料としては、その金利差2.2%というのがちょっと割高に思えている状況ではないかな」
その結果、9割を超える人が変動金利を選んでいるそうです。
プロが教える「借りすぎない目安」とは
塩澤さんによると、これから住宅ローンを組む人はそれぞれのローンを比較したうえで、借りすぎないことが重要だといいます。
モゲチェック 塩澤崇 取締役
「イメージとしては年収の5倍、家計を切り詰めても7倍ぐらいまでに抑えるっていうのが大事かなと」
すでに組んでいる人については、いま返済している銀行とは別の金融機関で新しくローンを組み直す「借り換え」について検討の余地があるとのことです。
プロが教える「借り換えでお得になる条件」
モゲチェック 塩澤崇 取締役
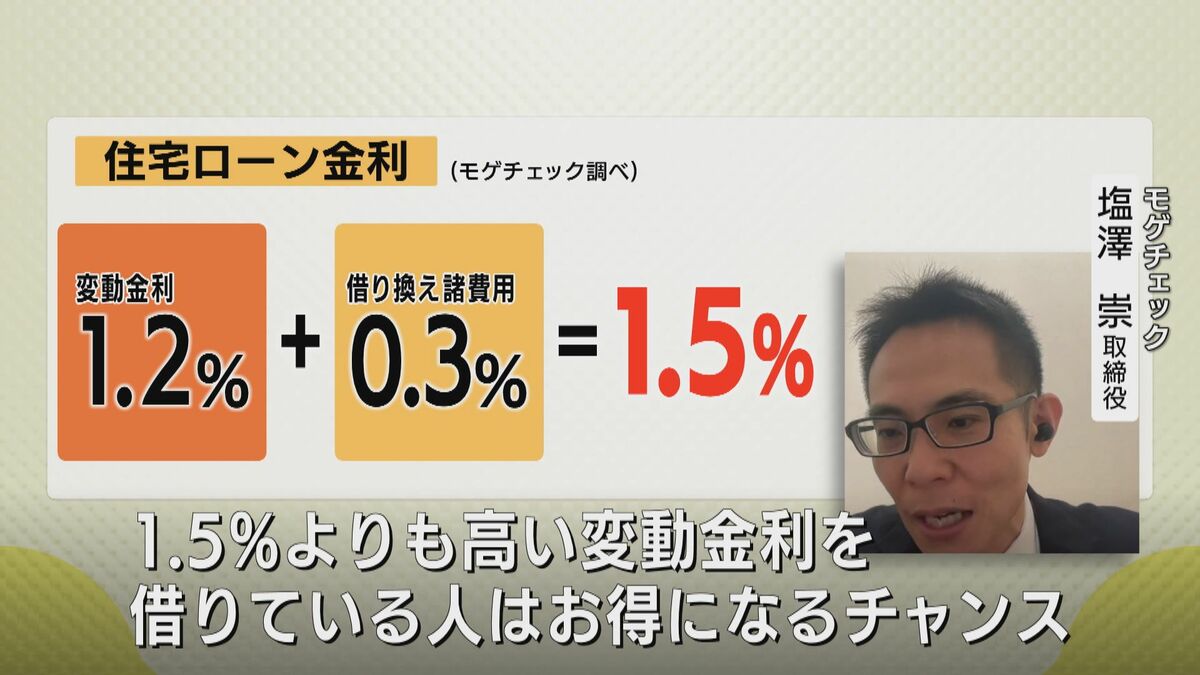
「借り換えって諸費用がかかるんですよね。だいたいそれがですね、元本の3%弱。今だいたい借り換えると1.2%ぐらいの変動金利に借り換えることができますので、1.2に0.3足した1.5。これよりも高い変動金利を借りてる人はお得になるチャンスがあります」
急増する「50年ローン」のメリットと、絶対に知っておくべきリスク
マエダハウジングの前田代表から「50年などの長期で住宅ローンを組む人が増えている」というお話がありました。
モゲチェックの塩澤さんにメリットや注意点を伺いました。
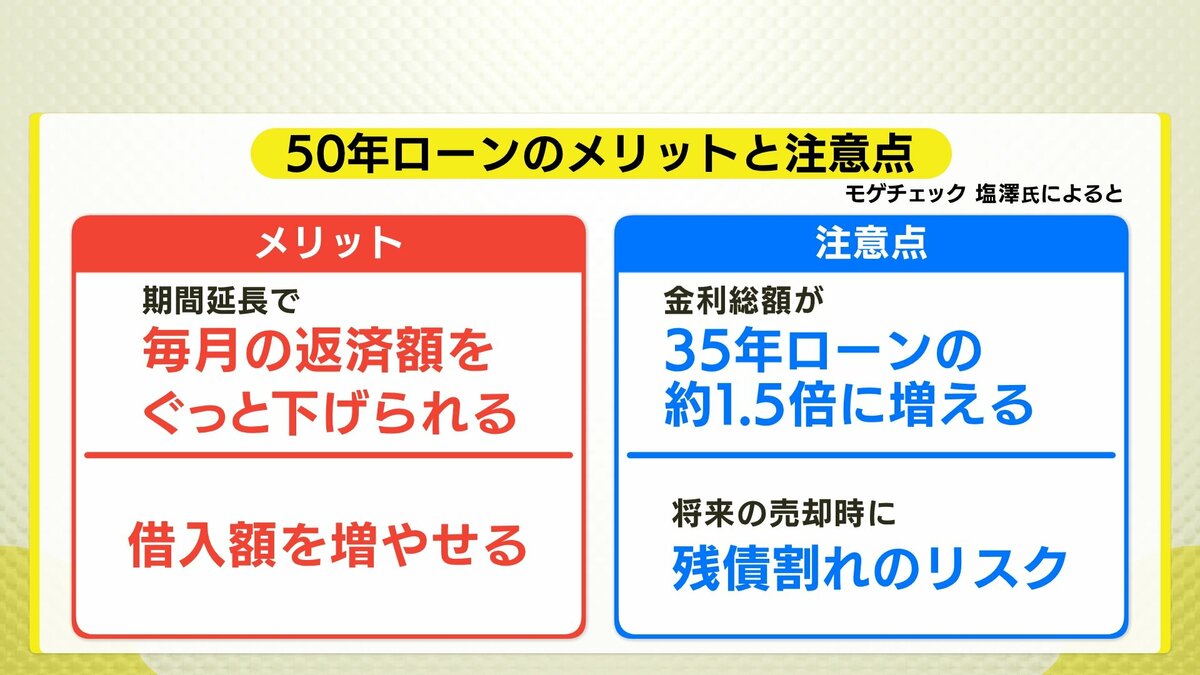
「50年ローン」です。メリットは、期間を延ばすことで「毎月の返済額をぐっと下げられる」こと。そして「借入額を増やせる」ことです。
しかし最大の注意点は、支払い期間が長くなるため「発生する金利の総額が、35年ローンの1.5倍ほどに増えてしまう」ということ。
さらに、元本がなかなか減らないため、将来住み替えようと家を売却しても、その代金でローンを全て完済できない「残債割れ」を起こすリスクがあるということです。
金利上昇時代においては「無理のない借入額に抑える」ことが何より大事だと指摘しています。


コメント (0)
IRAWアプリからコメントを書くことができます